
Automatisierung und Portfoliobereinigung belasten Neunmonatsergebnis der HHLA
Die Geschäftsentwicklung der Hamburger Hafen und Logistik AG (HHLA) war in den ersten neun Monaten 2026 weiterhin von anspruchsvollen Rahmenbedingungen sowie operativen Belastungen geprägt, teilt HHLA mit.
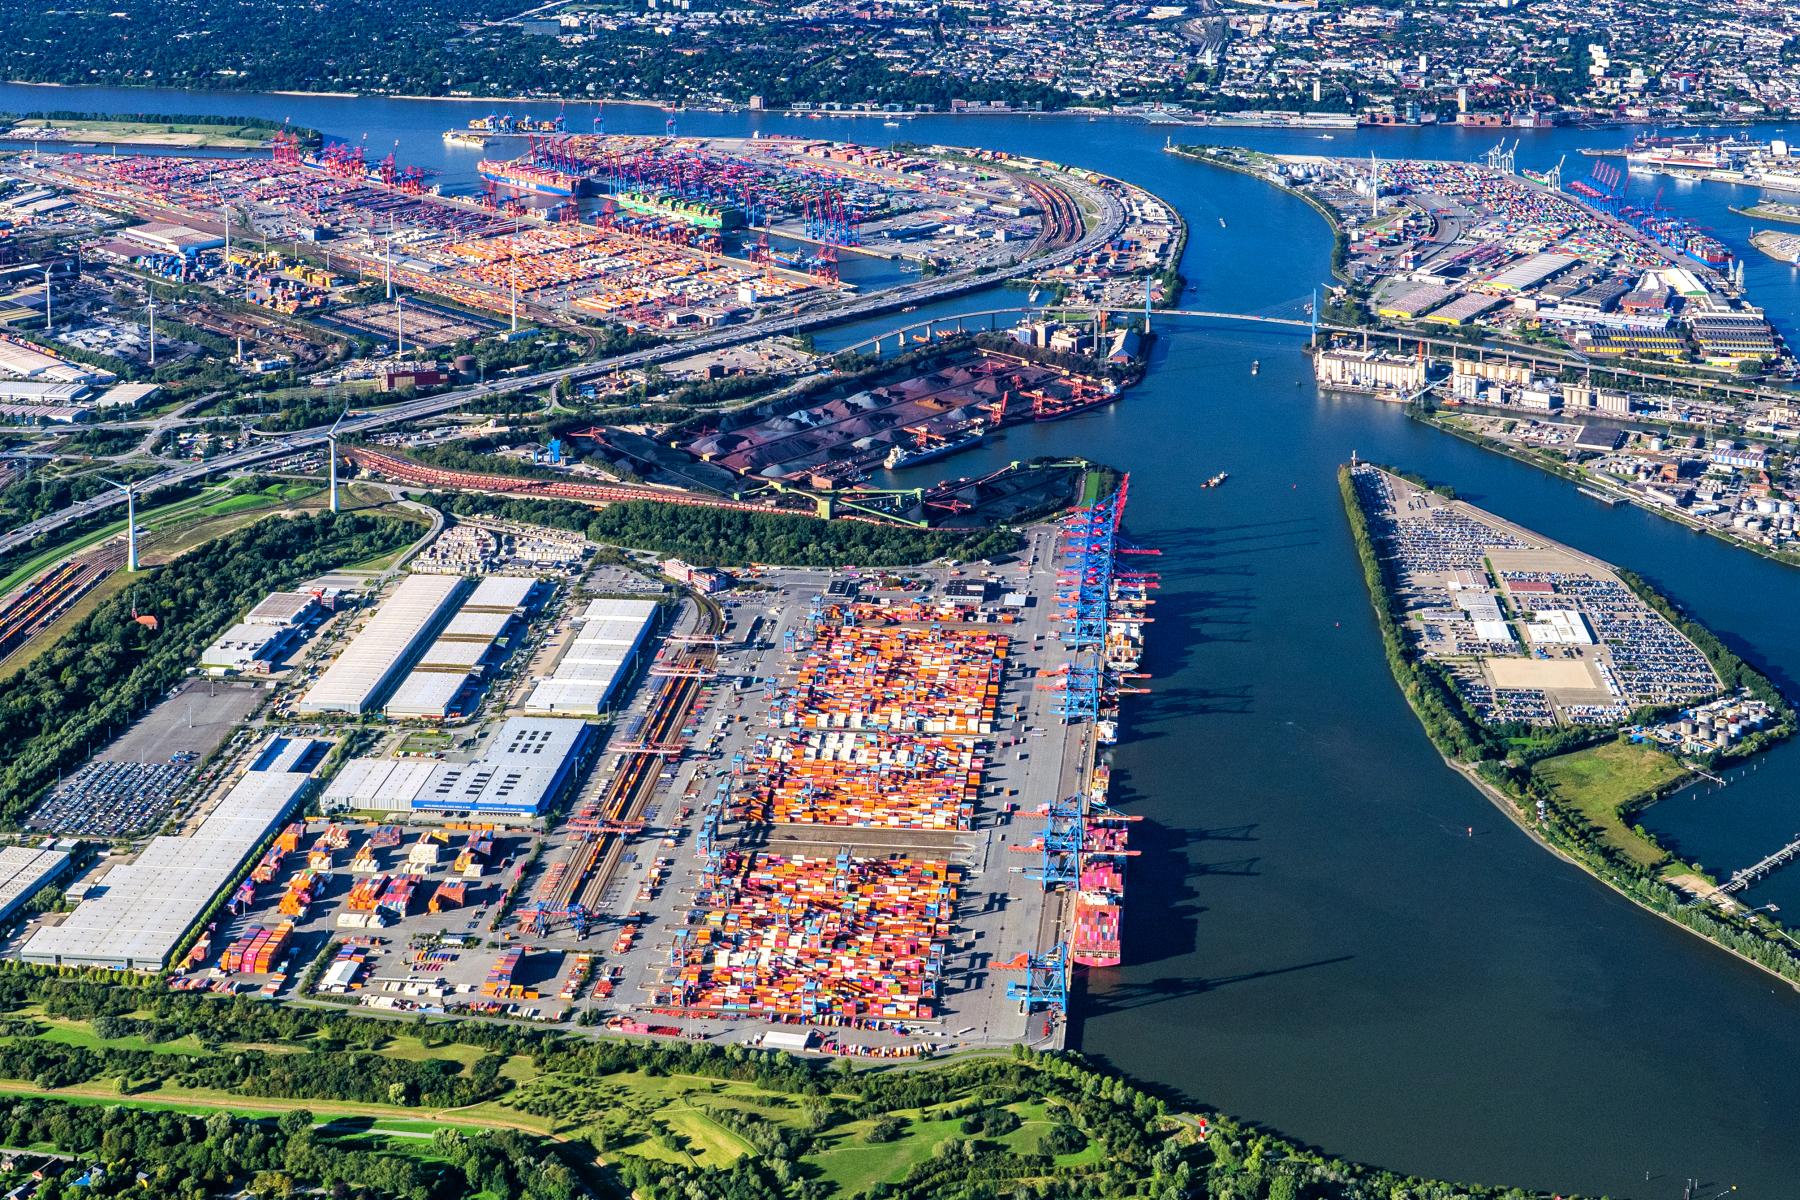
Insbesondere die Anlaufphase zur weiteren Automatisierung der Hamburger Containerterminals sowie streikbedingte Ausfälle beeinträchtigten im dritten Quartal die Entwicklung des Containerumschlags. Der konzernweite Containerumschlag ging um 7,3 % auf 4.446 Tsd. Standardcontainer (TEU) zurück (im Vorjahr: 4.798 Tsd. TEU). Der Containertransport erhöhte sich dagegen um 0,5 % auf 1.509 Tsd. TEU (im Vorjahr: 1.501 Tsd. TEU). Die Konzern-Umsatzerlöse stiegen um 3,3 % auf 1.375,1 Mio Euro (im Vorjahr: 1.331,4 Mio Euro). Das operative Betriebsergebnis (EBIT) verringerte sich um 30,7 % auf 81,2 Mio Euro (im Vorjahr: 117,1 Mio Euro). Neben den operativen Belastungen wirkten sich dabei auch nicht zahlungswirksame Wertberichtigungen im Zuge der strategischen Fokussierung auf das Kerngeschäft negativ auf das Ergebnis aus.
Jeroen Eijsink, HHLA-Vorstandsvorsitzender: „Wir sind mit unserer Veränderungsagenda gut vorangekommen, stehen operativ aber noch nicht dort, wo wir hinwollen. Deshalb liegt unser Fokus klar auf der Stabilisierung der automatisierten Abläufe und einer spürbaren Verbesserung der Abfertigungsqualität. Gleichzeitig schärfen wir unser Portfolio und konzentrieren unsere Ressourcen auf unser Kerngeschäft: leistungsfähige Containerterminals in Hamburg und ein starkes europäisches Intermodalnetzwerk.“
Der börsennotierte Teilkonzern Hafenlogistik verzeichnete im Berichtszeitraum einen moderaten Umsatzanstieg um 3,3 % auf 1.346,8 Mio Euro (im Vorjahr: 1.303,5 Mio Euro). Hierzu trugen insbesondere erforderliche Preisanpassungen sowie ein veränderter Umsatzmix im Segment Intermodal bei. Im Segment Container konnten zusätzliche Lagergelderlöse an den Hamburger Containerterminals den deutlichen Mengenrückgang nur teilweise kompensieren.
Das Betriebsergebnis (EBIT) verringerte sich um 34,7 % auf 70,2 Mio Euro (im Vorjahr: 107,4 Mio Euro). Die EBIT-Marge lag bei 5,2 % (im Vorjahr: 8,2 %). Das Ergebnis nach Steuern und nach Anteilen anderer Gesellschafter belief sich auf - 4 Mio Euro (im Vorjahr: 29,6 Mio Euro).
Im Segment Container ging der Containerumschlag an den Containerterminals der HHLA in den ersten neun Monaten 2026 insgesamt deutlich um 7,3 % auf 4.446 Tsd. TEU zurück (im Vorjahr: 4.798 Tsd. TEU).
An den Hamburger Containerterminals lag der Umschlag mit 4.200 Tsd. TEU um 7,7 % unter dem Vorjahresniveau (im Vorjahr: 4.548 Tsd. TEU). Die Mengenentwicklung wurde im Berichtszeitraum insbesondere durch die fortlaufenden Modernisierungsmaßnahmen an den Terminals sowie Anpassungen internationaler Transport- und Warenströme infolge geopolitischer Spannungen beeinträchtigt. Hinzu kamen der starke Wintereinbruch zu Jahresbeginn und streikbedingte Ausfälle im dritten Quartal. Die Feederquote am wasserseitigen Umschlag lag bei 18,9 % (im Vorjahr: 19,6 %).
An den internationalen Containerterminals ging das Umschlagvolumen nach der positiven Entwicklung im ersten Halbjahr leicht um 1,6 % auf 246 Tsd. TEU zurück (im Vorjahr: 250 Tsd. TEU). Am Container Terminal Odessa (CTO) kam der zuvor deutlich über dem Vorjahr liegende Umschlag im dritten Quartal infolge der weiterhin angespannten Sicherheitslage nahezu zum Erliegen, sodass die Rückgänge an den anderen internationalen Standorten nicht mehr ausgeglichen werden konnten.
Trotz der deutlich rückläufigen Mengenentwicklung sanken die Umsatzerlöse des Segments Container im Berichtszeitraum nur leicht um 0,7 % auf 637,2 Mio Euro (im Vorjahr: 641,8 Mio Euro). Stützend wirkten zusätzliche Lagergelderlöse infolge längerer Verweildauern sowie die positive Erlösentwicklung an den internationalen Containerterminals der HHLA.
Infolge der rückläufigen wasserseitigen Mengenentwicklung und des deutlichen Anstiegs der Aufwendungen sank das Betriebsergebnis (EBIT) um 51,3 % auf 29,4 Mio Euro (im Vorjahr: 60,4 Mio Euro). Die EBIT-Marge ging um 4,8 Prozentpunkte auf 4,6 % zurück (im Vorjahr: 9,4 %). Neben der Tarifentwicklung, zusätzlichen Personalaufwendungen und höheren Energiekosten wirkten sich auch die Anlaufphase der weiteren Automatisierung der Hamburger Containerterminals und die damit verbundenen Produktivitätseinschränkungen belastend auf das Ergebnis aus.
Das Segment Intermodal verzeichnete in den ersten neun Monaten 2026 einen geringfügigen Mengenanstieg. Der Containertransport erhöhte sich insgesamt um 0,5 % auf 1.509 Tsd. TEU (im Vorjahr: 1.501 Tsd. TEU).
Die Bahntransporte konnten im Vergleich zum Vorjahr um 0,6 % auf 1.308 Tsd. TEU zulegen (im Vorjahr: 1.300 Tsd. TEU). Zum Mengenanstieg trugen vor allem Verkehre mit den norddeutschen Seehäfen sowie Transporte von und nach Polen bei. Weiterhin rückläufig entwickelten sich dagegen die Verkehre mit den adriatischen Seehäfen und innerhalb Deutschlands. Die Straßentransporte lagen mit 201 Tsd. TEU auf Vorjahresniveau (im Vorjahr: 201 Tsd. TEU). Ein wesentlicher Einflussfaktor waren im Berichtszeitraum außerdem die schwierigen Witterungsbedingungen zu Jahresbeginn.
Die Umsatzerlöse lagen mit 651 Mio Euro um 7,8 % über dem Vorjahreswert (im Vorjahr: 604,1 Mio Euro) und stiegen damit stärker als die Transportmenge. Gründe hierfür waren insbesondere erforderliche Preisanpassungen sowie ein veränderter Umsatzmix. Der Bahnanteil an der Transportmenge lag mit 86,7 % nahezu auf dem Niveau des Vorjahres (im Vorjahr: 86,6 %).
Das Betriebsergebnis (EBIT) belief sich im Berichtszeitraum auf 78 Mio Euro und erhöhte sich somit um 2,3 % (im Vorjahr: 76,2 Mio Euro). Die EBIT-Marge ging dagegen um 0,6 Prozentpunkte auf 12 % zurück (im Vorjahr: 12,6 %). Ursächlich für die positive EBIT-Entwicklung waren im Wesentlichen die leicht höhere Transportmenge sowie die gestiegenen Durchschnittserlöse. Negativ wirkten dagegen operative Belastungen durch Baustellen auf wesentlichen Transportstrecken und die hohe Auslastung in den norddeutschen Seehäfen.
Im Segment Logistik führte die strategische Fokussierung auf das Kerngeschäft zu einer Überprüfung des Beteiligungsportfolios im Start-up-Bereich. Daraus ergaben sich nicht zahlungswirksame Wertberichtigungen von insgesamt 21,4 Mio Euro, davon 12 Mio Euro im dritten Quartal auf die HHLA Sky GmbH und 9,4 Mio Euro bereits im ersten Halbjahr auf die omoqo GmbH, die das Segmentergebnis belasteten. Der Geschäftsbetrieb der omoqo GmbH wurde zum 30. September 2026 dauerhaft eingestellt; die Veräußerung der HHLA Sky GmbH wurde Ende Oktober 2026 vollzogen.
Ausblick auf Geschäftsjahr 2026 angepasst
Auf Grundlage des bisherigen Geschäftsverlaufs sowie aktualisierter Einschätzungen für das vierte Quartal 2026 hat der Vorstand der HHLA am 22. Oktober 2026 die Jahresprognose angepasst. Streikbedingte Ausfälle und die Anlaufphase zur weiteren Automatisierung der Hamburger Containerterminals ließen die Entwicklung des Containerumschlags hinter den Erwartungen zurückbleiben und wirkten sich negativ auf das Ergebnis aus. Darüber hinaus ergibt sich im Zuge der strategischen Fokussierung auf das Kerngeschäft für das Segment Logistik eine nicht zahlungswirksame Wertberichtigung in Höhe von 12 Mio Euro auf die HHLA Sky GmbH. Vor diesem Hintergrund erwartet der Vorstand für das Geschäftsjahr 2026 eine niedrigere Ergebnisentwicklung als zuletzt prognostiziert.
Für den Teilkonzern Hafenlogistik wird nunmehr ein deutlicher Rückgang im Containerumschlag gegenüber dem Vorjahr erwartet. Zuvor war die HHLA von einem leichten Rückgang ausgegangen. Für den Containertransport wird unverändert mit einem leichten Anstieg gegenüber dem Vorjahr gerechnet.
Für die Umsatzerlöse wird weiterhin von einem deutlichen Anstieg im Vergleich zum Vorjahr ausgegangen. Die Erwartung für das operative Betriebsergebnis (EBIT) wurde angepasst und liegt nunmehr in einer Bandbreite von 100 Mio Euro bis 120 Mio Euro. Zuvor war eine Bandbreite von 135 Mio Euro bis 155 Mio Euro erwartet worden.
Auf Konzernebene wird unverändert ein deutlicher Umsatzanstieg erwartet. Die Erwartung für das operative Betriebsergebnis (EBIT) wurde ebenfalls angepasst und liegt nunmehr in einer Bandbreite von 115 Mio Euro bis 135 Mio Euro. Zuvor war eine Bandbreite von 150 Mio Euro bis 170 Mio Euro erwartet worden.
Auch die Erwartungen hinsichtlich der Investitionstätigkeit wurden im Rahmen der Quartalsberichterstattung angepasst. Für den Konzern wird nunmehr mit Investitionen in einer Bandbreite von 380 Mio Euro bis 430 Mio Euro gerechnet. Zuvor lag die Erwartung bei 430 Mio Euro bis 480 Mio Euro. Davon werden voraussichtlich 350 Mio Euro bis 400 Mio Euro auf den Teilkonzern Hafenlogistik entfallen. Zuvor waren 400 Mio Euro bis 450 Mio Euro erwartet worden. Hintergrund ist insbesondere der veränderte zeitliche Verlauf der laufenden Automatisierungsprojekte an den Hamburger Containerterminals, wodurch sich Mittelabrufe teilweise in das Folgejahr verschieben.